
Refus d’indemnisation des fissures de sécheresse : quels recours ?
Votre assureur a écrit non, ou votre commune n’apparaît pas dans l’arrêté de catastrophe naturelle. Les fissures, elles, sont toujours là. Un refus d’indemnisation n’est pas forcément la fin du dossier, à condition de savoir à qui répondre et dans quel délai.
Tout se joue sur une distinction. Le refus de l’assureur se conteste auprès de lui, puis du médiateur, puis du juge judiciaire. Une commune non reconnue se conteste devant l’État et le juge administratif, avec un délai de deux mois.
Dans ce guide :
- Identifier le refus que vous avez reçu
- Les motifs de refus de l’assureur
- Obtenir le rapport et les comptes rendus
- Demander une contre-expertise
- Ce qu’une G5 apporte à une contestation
- La réclamation écrite, puis la médiation
- Saisir le juge
- Votre commune n’est pas reconnue
- Les délais à garder sous les yeux
Ce guide suit l’ordre de vos démarches. Il présente les textes en vigueur au 1er novembre 2026 et ne remplace pas l’avis d’un avocat sur votre dossier.
En résumé
| Votre situation | Qui a décidé | Vos recours | Délai à surveiller |
|---|---|---|---|
| Commune reconnue, assureur qui refuse | L’assureur, sur la base de l’expertise | Rapport, contre-expertise, réclamation, médiateur, juge judiciaire | 5 ans pour agir si la sécheresse est reconnue, 2 ans sinon |
| Commune non reconnue | Les ministres, par arrêté | Recours gracieux, tribunal administratif | 2 mois après la publication de l’arrêté |
| Commune reconnue pour une autre période | Les ministres, par arrêté | Vérifier l’arrêté, demander à la mairie si une nouvelle demande est possible | 24 mois après le dernier épisode de sécheresse |
Identifier le refus que vous avez reçu
La garantie suppose un contrat qui couvre les dommages aux biens, et un arrêté interministériel qui reconnaît l’état de catastrophe naturelle. Cet arrêté fixe les zones, les périodes et la nature des dommages couverts, en vertu de l’article L. 125-1 du code des assurances.
Reprenez votre courrier et l’arrêté. Votre commune y figure-t-elle, pour quelle période, et pour les mouvements de terrain liés à la sécheresse et à la réhydratation des sols ? Si l’une de ces réponses est non, la garantie catastrophe naturelle ne joue pas, et le sujet se déplace vers l’arrêté lui-même. Si tout correspond, le désaccord porte sur votre dossier. Si vous n’avez encore rien déclaré, commencez par notre checklist assurance et mairie.
Les motifs de refus de l’assureur
Demandez le motif précis, par écrit. Chacun appelle une réponse différente.
La sécheresse ne serait pas la cause déterminante
L’article L. 125-1 vise les dommages ayant eu pour « cause déterminante » l’intensité anormale d’un agent naturel ou, pour le retrait-gonflement, une succession anormale de sécheresses d’ampleur significative.
Déterminante ne veut pas dire exclusive. Le 29 mars 2018 (n° 17-15.017), la Cour de cassation a rappelé que ce texte n’exige pas une cause exclusive, dans une affaire où les fondations présentaient un vice de construction. L’inverse existe : le 20 décembre 2018 (n° 17-17.187), elle a validé un refus, les désordres étant imputables en majeure partie à un dégât des eaux et à l’absence de travaux de prévention. Ces deux arrêts inédits tiennent aux faits de chaque dossier : le débat se gagne sur le technique.
Les mesures de prévention n’auraient pas été prises
Le même article précise que la garantie joue lorsque les mesures habituelles à prendre pour prévenir ces dommages n’ont pu empêcher leur survenance ou n’ont pu être prises. Le 12 février 2026 (n° 24-15.504, inédit, sur une rédaction antérieure du texte), la Cour de cassation a censuré une cour d’appel qui avait condamné un assureur sans rechercher ce point. Réunissez les factures de ce que vous avez fait pour la maison, et demandez à votre avocat ce que cette notion recouvre dans votre cas.
Les dommages ne seraient pas couverts
L’article L. 125-2 limite la garantie aux dommages susceptibles d’affecter la solidité du bâti ou d’entraver l’usage normal du bâtiment. L’article R. 125-7, applicable aux sinistres survenus depuis le 1er janvier 2024, ajoute que les dommages restent couverts s’ils sont de nature à évoluer défavorablement. Il exclut les éléments annexes, sauf s’ils font indissociablement corps avec les ouvrages de viabilité, de fondation, d’ossature, de clos ou de couvert. Un refus pour fissures « esthétiques » se discute donc aussi sur l’évolution attendue.
Les fissures seraient antérieures ou hors période
L’arrêté fixe des périodes, et les dommages antérieurs à la catastrophe ne sont généralement pas indemnisés. Vos photos datées et vos factures servent ici de preuve. Une aggravation peut être retenue (arrêt du 29 mars 2018) sans suffire toujours (arrêt du 20 décembre 2018).
La déclaration serait tardive
L’article L. 125-2 prévoit une déclaration dès que l’assuré a connaissance du sinistre, au plus tard trente jours après la publication de l’arrêté. L’article L. 113-2 encadre la déchéance pour déclaration tardive : elle suppose une clause du contrat et la preuve, par l’assureur, d’un préjudice causé par le retard. L’application de cette protection au délai de trente jours est à faire vérifier par un professionnel du droit.
Le bâtiment serait exclu
L’article L. 125-7 exclut les bâtiments construits sans permis lorsqu’il était requis. Il exclut aussi, pendant dix ans après la réception, les bâtiments soumis aux obligations d’étude de sol du code de la construction, dont le permis a été déposé après le 1er janvier 2024, si le dépôt de l’attestation prévue par ce code ne peut être justifié. Pour une maison de moins de dix ans, regardez aussi la garantie décennale et la dommages-ouvrage. Notre guide sur qui appeler pour une maison fissurée situe ces interlocuteurs.
Obtenir le rapport et les comptes rendus
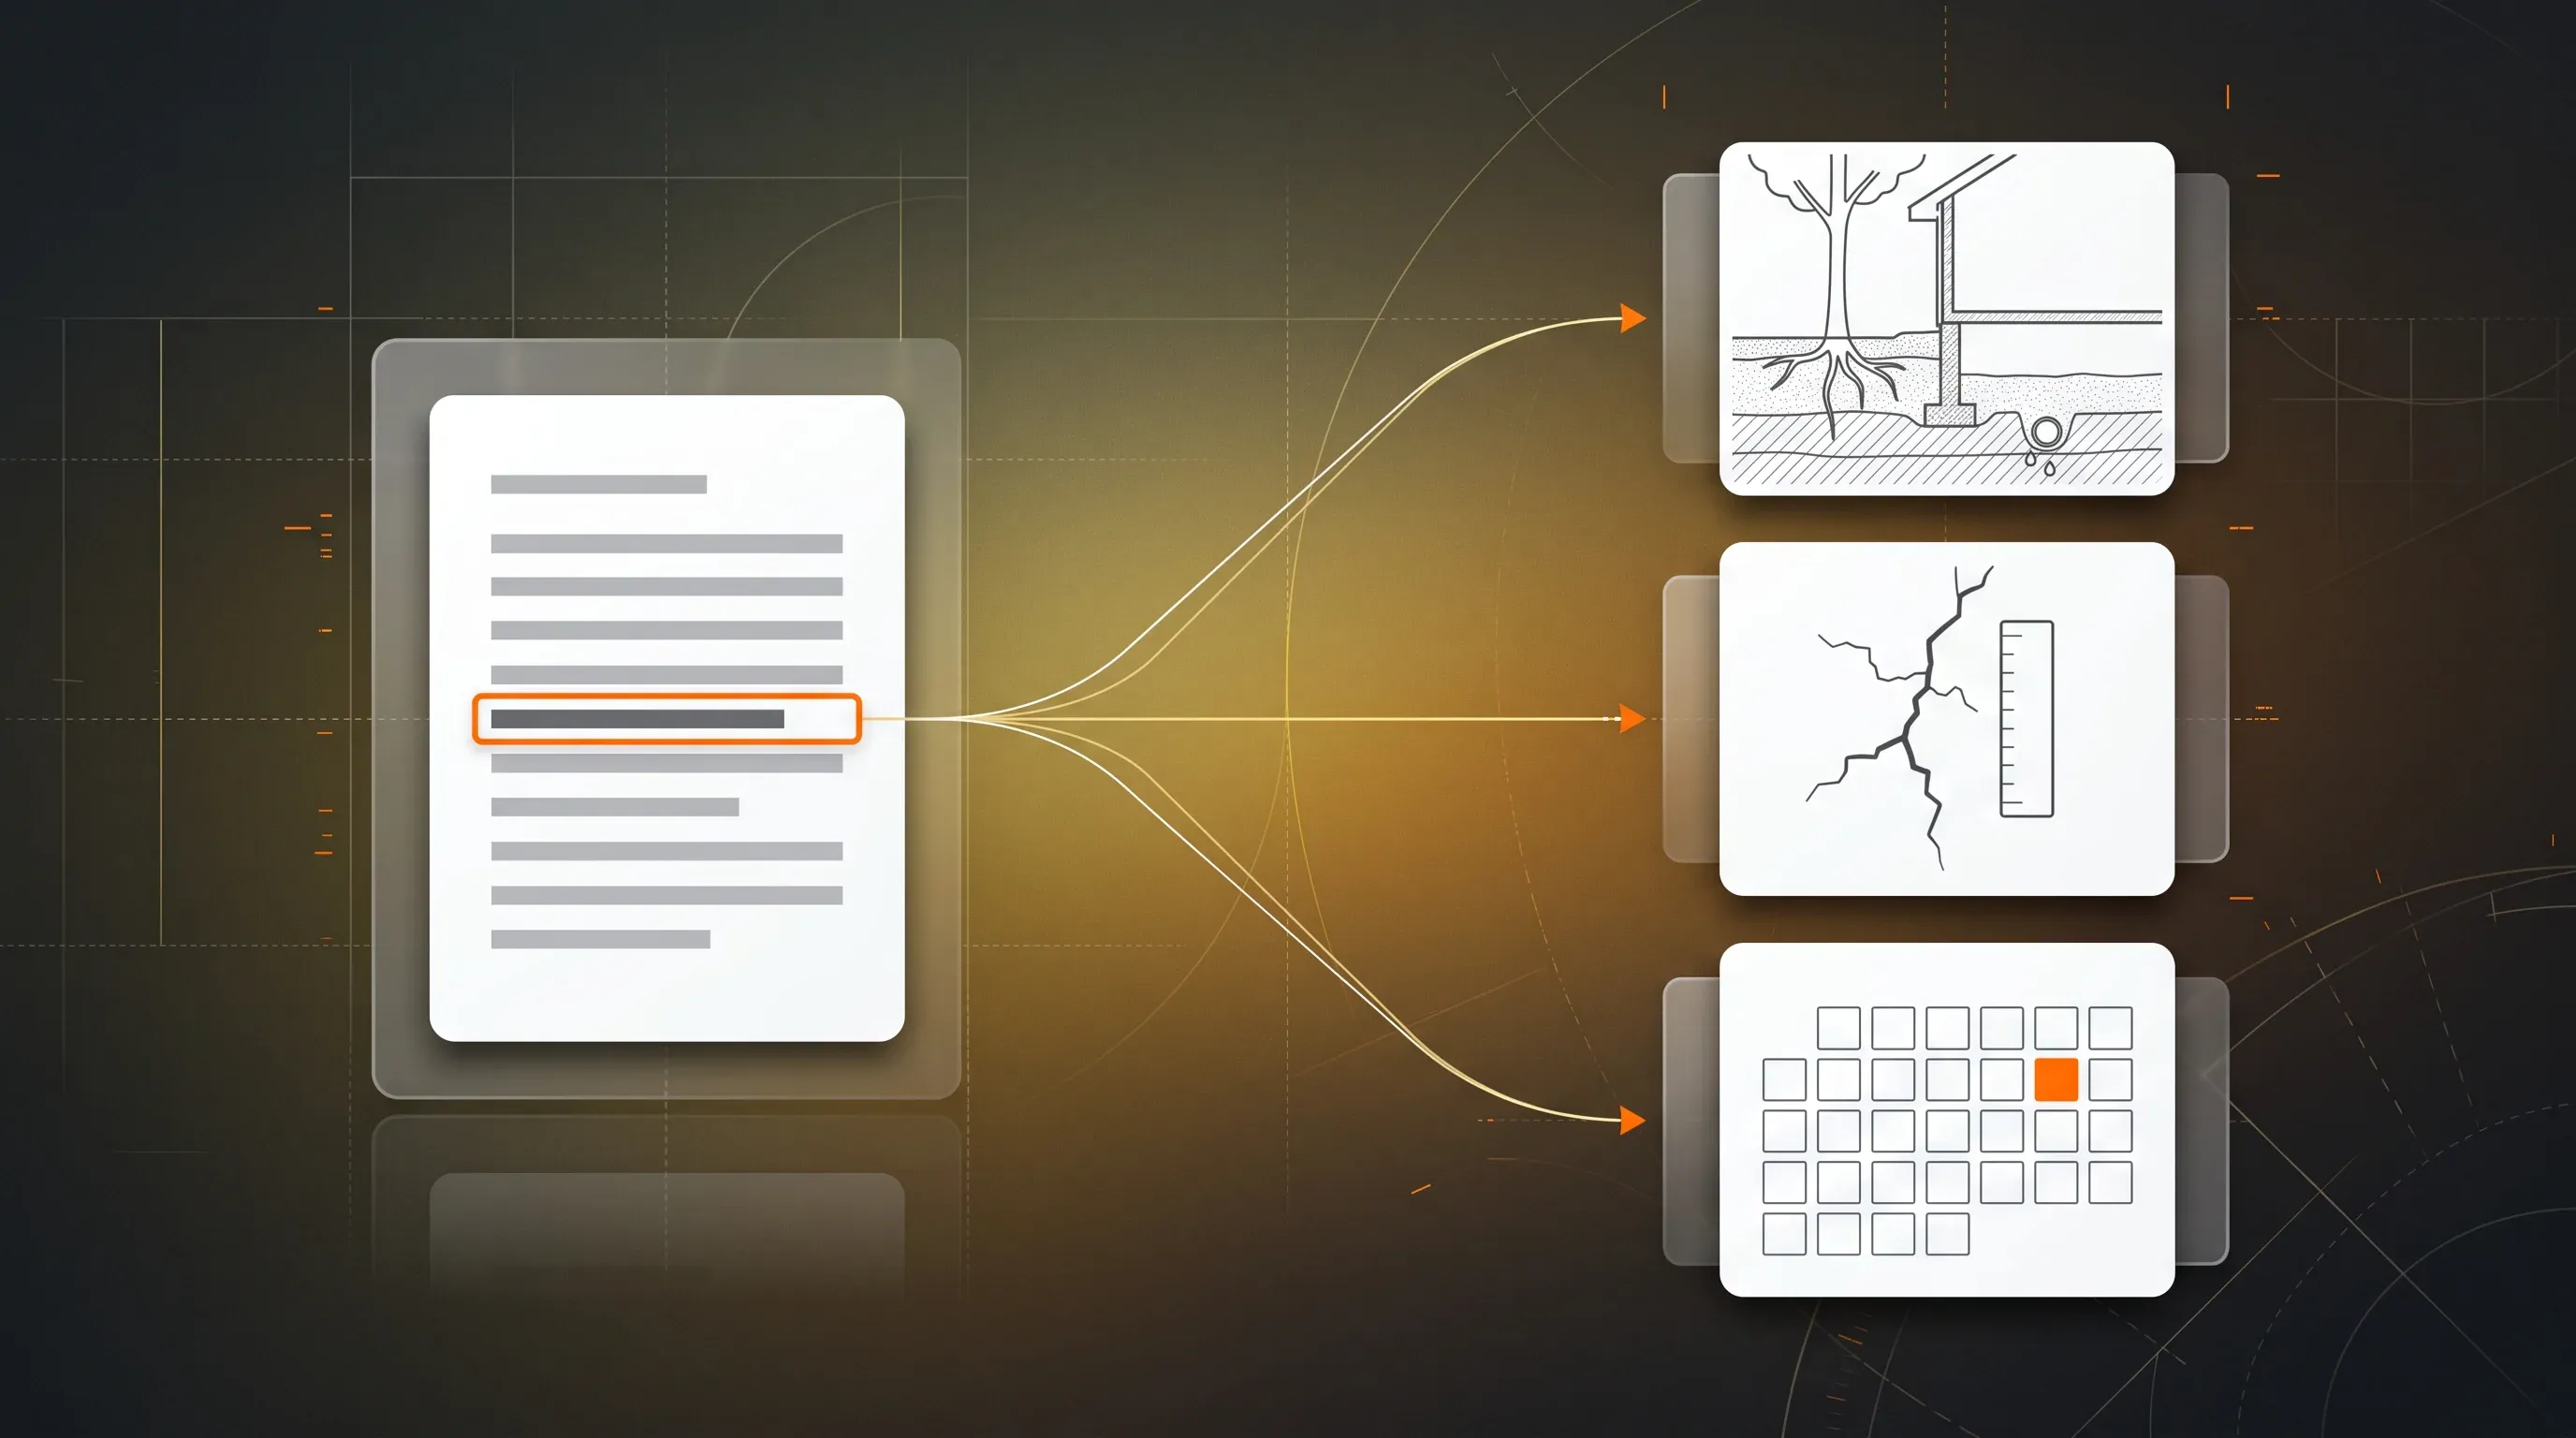
En règle générale, l’expert n’a pas d’obligation légale de vous remettre son rapport. Pour la garantie catastrophe naturelle, l’article L. 125-2 va plus loin : l’assureur communique à l’assuré le rapport d’expertise définitif et, pour les sinistres de sécheresse, un compte rendu des constatations de chaque visite. Demandez ces pièces par écrit avant de répondre sur le fond.
Pour les arrêtés pris depuis le 1er janvier 2025, le code fixe un cadre plus précis. L’expert ne doit avoir aucun lien de dépendance avec l’assureur, ni intérêt dans les travaux (article R. 125-8). Son rapport décrit la construction, son environnement et les désordres, puis conclut sur leur origine et sur l’éligibilité à la garantie (article R. 125-10). Il a quatre mois pour conclure sur la cause après réception des pièces, et l’assureur un mois pour vous transmettre le rapport définitif (article R. 125-11).
Quatre questions pour lire ce rapport :
- Quelle investigation a été faite sur le sol et les fondations, et par qui ?
- Quelle autre cause est avancée, et sur quel constat repose-t-elle ?
- Le rapport écarte-t-il la sécheresse, ou dit-il seulement qu’elle n’est pas la seule cause ?
- Quelles pièces que vous avez fournies ne sont pas listées ?
Demander une contre-expertise
La police doit indiquer la possibilité de recourir à une contre-expertise. Si vous contestez les conclusions, l’assureur doit vous informer de cette faculté, dans les conditions du contrat, et de votre droit à vous faire assister par un expert de votre choix (article L. 125-2).
En pratique, votre expert mène une expertise amiable contradictoire avec celui de l’assureur. Ses honoraires sont en principe à votre charge, sauf garantie « honoraires d’expert » prévue au contrat. Si les deux experts ne s’accordent pas, un troisième est désigné d’un commun accord ou, à défaut, par le président du tribunal, et ses frais sont partagés.
Ce qu’une G5 apporte à une contestation
Une mission G5, le diagnostic géotechnique, ne décide ni de la garantie ni de la reconnaissance. Elle oppose des faits mesurés à une affirmation, et sa question doit reprendre le motif du refus.
| Ce que dit le refus | Ce qu’une G5 peut documenter | Ce qu’elle ne dira pas |
|---|---|---|
| « La cause est ailleurs » | Nature et sensibilité du sol, cohérence du mécanisme avec les désordres | Que la sécheresse est juridiquement déterminante |
| « Les fondations sont insuffisantes » | Type, profondeur et niveau d’assise réels | Si ce défaut exclut la garantie |
| « Les fissures sont superficielles » | Mouvement du sol, données utiles à l’évolution attendue | Le classement juridique des dommages |
| « Une fuite ou un arbre explique tout » | Rôle probable de l’eau et de la végétation dans le sol | La part exacte de chaque cause au sens du contrat |
Prévenez l’assureur avant toute fouille pour garder des constats contradictoires, et préparez le dossier à transmettre. Pour le budget, comptez le plus souvent 2 000 à 2 500 € chez Geo2mo pour le diagnostic de fissures d’une maison : notre guide des tarifs situe chaque mission.
La garantie inclut le remboursement des études géotechniques rendues préalablement nécessaires pour la remise en état (article L. 125-4). Cela suppose que la garantie joue : ne le tenez pas pour acquis tant que le refus tient.
La réclamation écrite, puis la médiation
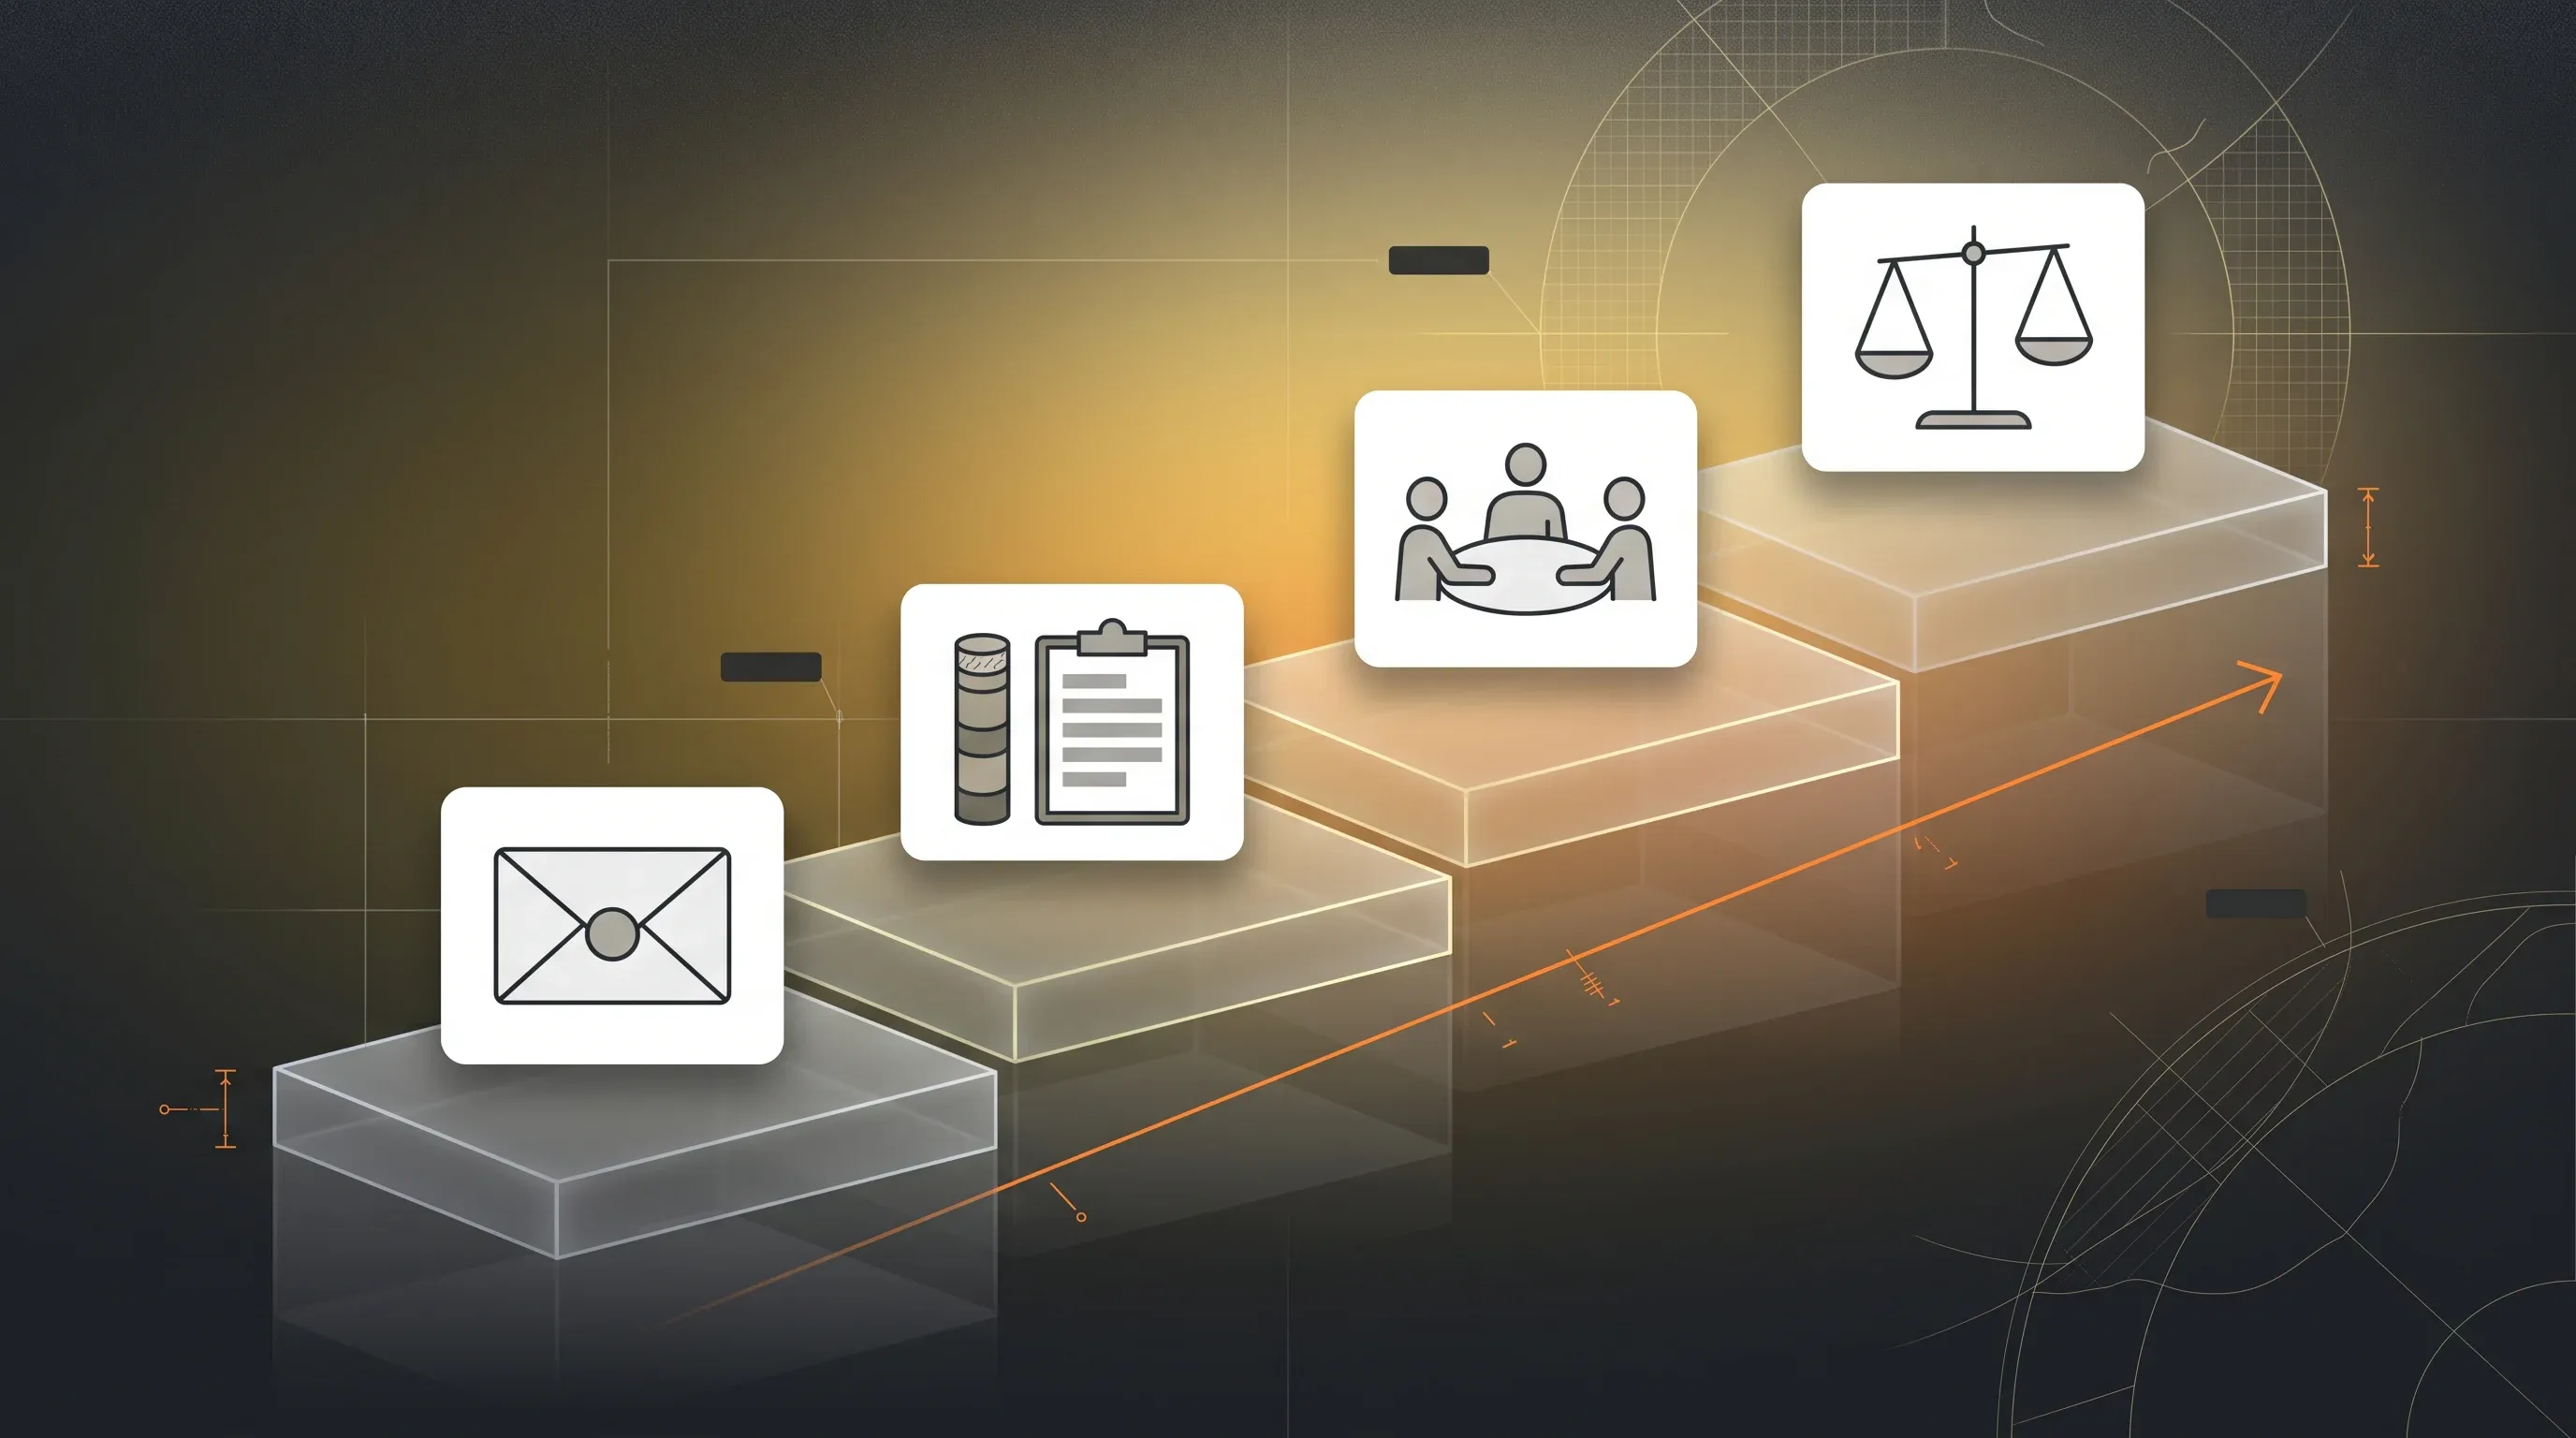
Signalez d’abord votre désaccord à votre interlocuteur habituel, par écrit. Écrivez ensuite au service réclamation, dont les coordonnées figurent dans le contrat, en joignant vos pièces. Il dispose de deux mois au plus pour répondre.
Vous pouvez ensuite saisir le médiateur désigné au contrat, le plus souvent la Médiation de l’assurance. La portée de son avis est précisée au contrat, et vous gardez la voie judiciaire. Deux règles de l’article L. 612-2 du code de la consommation comptent : le médiateur n’examine le litige que si vous justifiez d’une réclamation écrite préalable, et votre demande doit intervenir moins d’un an après cette réclamation.
Le 12 février 2026 (n° 24-14.531), la Cour de cassation a jugé que la saisine du Médiateur de l’assurance par lettre de l’assuré suspend la prescription au titre de l’article 2238 du code civil, lorsque l’assureur adhère à sa charte et sauf stipulation contraire. Le délai repart pour au moins six mois à la fin de la médiation. Service-Public parle d’interruption, mais suspendre n’efface pas le temps déjà écoulé. Par sécurité, adressez aussi à l’assureur une lettre recommandée avec accusé de réception sur le règlement de l’indemnité, qui peut interrompre la prescription.
Saisir le juge
Avant tout procès, l’article 145 du code de procédure civile permet de demander en référé une mesure d’instruction, s’il existe un motif légitime d’établir la preuve des faits. Quand elle porte sur un immeuble, seule la juridiction du lieu de l’immeuble est compétente. C’est la voie de l’expertise judiciaire : le juge choisit l’expert, et non l’assureur.
Au fond, le tribunal de proximité ou le tribunal judiciaire est compétent jusqu’à 10 000 €, le tribunal judiciaire au-delà, et l’avocat est obligatoire au-delà de ce montant. Pour un bâtiment, la juridiction compétente est celle du lieu où il se situe.
Vérifiez si vous avez une garantie de protection juridique, qui fait l’objet d’un contrat ou d’un chapitre distinct. Elle prend en charge des frais de procédure ou des services en cas de litige, et le refus opposé à une réclamation constitue un sinistre à ce titre. Vous gardez le libre choix de votre avocat.
Votre commune n’est pas reconnue
Sans arrêté favorable pour votre commune et votre période, la garantie catastrophe naturelle ne joue pas. La reconnaissance s’apprécie commune par commune, à partir de méthodologies et de paramètres scientifiques. Un rapport sur votre seule maison ne suffit donc pas à la faire changer.
Commencez par la mairie. La décision doit être motivée, mentionner les voies et délais de recours et les règles de communication des rapports d’expertise, puis être notifiée à la commune par le préfet (article L. 125-1). Demandez cette motivation et ces rapports : le référent départemental s’assure de leur communication aux communes (article L. 125-1-2).
Le recours gracieux. Une fiche du ministère de l’Intérieur indique que les communes et les sinistrés ayant un intérêt à agir peuvent demander le réexamen au ministère, directement ou par la préfecture. Sans élément technique nouveau, cette demande est rejetée.
Le recours contentieux. La même fiche ouvre aux communes et aux sinistrés le tribunal administratif du ressort de la commune, sans recours préalable obligatoire. Pour les sinistrés, le délai de deux mois court à compter de la publication au Journal officiel. Une annulation ne vaut que pour la commune concernée et peut se limiter à un réexamen.
Une autre période. La commune doit déposer sa demande dans les vingt-quatre mois après le dernier épisode de sécheresse en cause (article L. 125-1). Demandez si une nouvelle période peut être présentée.
Les autres voies. Si la cause est une fuite ou des travaux voisins, d’autres garanties ou responsabilités peuvent jouer : un diagnostic aide à le savoir. Le référent peut mobiliser des dispositifs d’aide après un événement climatique exceptionnel non reconnu. Dans 11 départements, le fonds de prévention argile finance un diagnostic de vulnérabilité et des travaux préventifs, sous conditions, à condition de ne pas avoir de demande d’indemnisation en cours d’instruction.
Les délais à garder sous les yeux
| Délai | Point de départ | Texte |
|---|---|---|
| 30 jours pour déclarer | Publication de l’arrêté, déclaration dès connaissance du sinistre | Article L. 125-2 |
| 5 ans pour agir contre l’assureur, si le sinistre de sécheresse est reconnu | Événement qui donne naissance à l’action | Article L. 114-1 |
| 2 ans pour agir dans les autres cas | Même point de départ | Article L. 114-1 |
| 1 an pour saisir le médiateur | Réclamation écrite à l’assureur | Article L. 612-2 du code de la consommation |
| 2 mois pour attaquer l’arrêté | Publication au Journal officiel pour les sinistrés | Articles R. 421-1 et R. 421-2 du code de justice administrative |
Le délai de cinq ans vient de la loi du 28 décembre 2021, qui l’écarte pour les contrats en cours à sa publication. Service-Public ne mentionne que les deux ans : faites vérifier le délai applicable à votre contrat et son point de départ. La désignation d’un expert après sinistre interrompt aussi la prescription.
Les erreurs fréquentes
- Attendre en discutant. L’article L. 114-2 ne cite pas le simple courriel parmi les actes qui interrompent la prescription. Il cite la lettre recommandée sur le règlement de l’indemnité.
- Contester sans le rapport. Vous répondriez à un résumé. Demandez le rapport définitif et les comptes rendus de visite.
- Répondre « c’est la sécheresse ». Une affirmation ne pèse pas face à un rapport. Répondez point par point, avec des faits datés et mesurés.
- Compter sur le recours de la mairie. Pour un sinistré, le délai court à compter du Journal officiel, que la commune agisse ou non.
- Ouvrir une fouille sans prévenir l’assureur. Vous perdez le caractère contradictoire du constat.
Questions fréquentes
Combien de temps ai-je pour contester le refus de mon assureur ?
Pour un sinistre de sécheresse reconnu en catastrophe naturelle, l’article L. 114-1 du code des assurances fixe cinq ans à compter de l’événement qui donne naissance à l’action, et deux ans dans les autres cas. La loi de 2021 qui a créé ces cinq ans exclut les contrats en cours à sa publication : faites vérifier votre situation par un professionnel du droit.
L’assureur peut-il refuser parce que mes fondations sont trop légères ?
Pas par principe. La Cour de cassation a jugé en 2018 que l’article L. 125-1 n’exige pas que l’agent naturel soit la cause exclusive des dommages, malgré un vice de construction des fondations. Le débat porte sur la cause déterminante et, comme l’a rappelé l’arrêt du 12 février 2026, sur les mesures habituelles de prévention. La réponse dépend des faits établis dans votre dossier.
Les dépendances de la maison sont-elles indemnisées ?
En général non pour les sinistres survenus depuis le 1er janvier 2024. L’article R. 125-7 du code des assurances exclut les éléments annexes comme les remises, les terrasses, les murs de clôture ou les piscines, sauf s’ils font indissociablement corps avec les ouvrages de viabilité, de fondation, d’ossature, de clos ou de couvert. Le point se discute au cas par cas, sur la liaison réelle de l’ouvrage avec la maison.
Puis-je contester moi-même l’arrêté qui oublie ma commune ?
Une fiche du ministère de l’Intérieur indique que tout sinistré ayant un intérêt à agir peut former un recours gracieux ou contentieux, dans les deux mois suivant la publication de l’arrêté au Journal officiel, devant le tribunal administratif du ressort de la commune. Le dossier demande des éléments techniques sur l’événement, généralement mieux réunis avec la commune, et l’appui d’un avocat est utile.
Que faire si l’assureur ne répond plus ?
L’article L. 125-2 fixe des délais : un mois pour vous informer des modalités de la garantie et ordonner une expertise, puis un mois pour faire une proposition après réception du rapport définitif. Écrivez au service réclamation, qui a deux mois au plus pour répondre. Passé ce délai sans réponse, vous pouvez saisir le médiateur.
Documenter la cause avant de contester
Vous avez reçu un refus et vous voulez répondre avec des faits ? Envoyez-nous le courrier, le rapport de l’expert s’il vous a été remis, l’adresse et vos photos datées. L’équipe Geo2mo vous dit si un diagnostic peut éclairer le point contesté, et lequel. Nous intervenons depuis nos agences de Montpellier et d’Argenteuil, en Occitanie, en Provence-Alpes-Côte d’Azur, en Île-de-France et au-delà.